Robotique et PME françaises : quels usages pour quels enjeux ?
Si la robotique traditionnelle conserve ses positions historiques, les PME françaises se tournent désormais vers des solutions collaboratives et mobiles pour répondre à des besoins précis de manutention et d'assistance. Une récente enquête de OnePoll pour Reichelt Elektronik révèle pourtant un décalage marquant entre le taux d'automatisation réel des ateliers, qui s'établit en moyenne à 26 %, et les ambitions à long terme des dirigeants. Face aux coûts initiaux et aux difficultés d'intégration, l'adoption de ces nouvelles technologies ne relève plus d'une simple recherche de performance économique, mais s'affirme comme une condition essentielle pour surmonter les pénuries de personnel et maintenir la compétitivité industrielle.
Il y a de cela deux semaines, nous vous partagions les résultats d’une étude de OnePoll pour Reichelt Elektronik, qui dressait un état des lieux de l’équipement en robotique au sein des PME françaises. Celle-ci mettait alors en lumière un transfert massif de la robotique traditionnelle qui, pour des raisons à la fois économiques, sociales et techniques, cède progressivement du terrain à des alternatives comme la robotique collaborative.
Il s’agit désormais d’aller plus loin, en entrant concrètement dans la réalité technique et pratique derrière cette tendance de fond. Maintenant que les causes de ce phénomène ont été identifiées dans le précédent article, plusieurs questions se posent : quels sont les robots qui ont les faveurs des PME françaises au moment d’acter leurs décisions d’investissements ? Quels sont les usages auxquels les décideurs destinent leurs investissements ? Et surtout, quelles transformations de notre tissu industriel cette tendance est-elle susceptible de générer ? Décryptage.
Un marché oligopolistique
Pour répondre à la question « Quoi ? », répondre à la question « Qui ? » est généralement un début de piste éclairant. C’est pourquoi les 250 répondants ont été interrogés sur les marques de robots utilisées dans leur atelier. La répartition des marques de robots utilisées au sein des PME françaises met alors en évidence un paysage concurrentiel fragmenté, où cohabitent les géants de la robotique industrielle traditionnelle et les spécialistes des plateformes mobiles ou collaboratives.
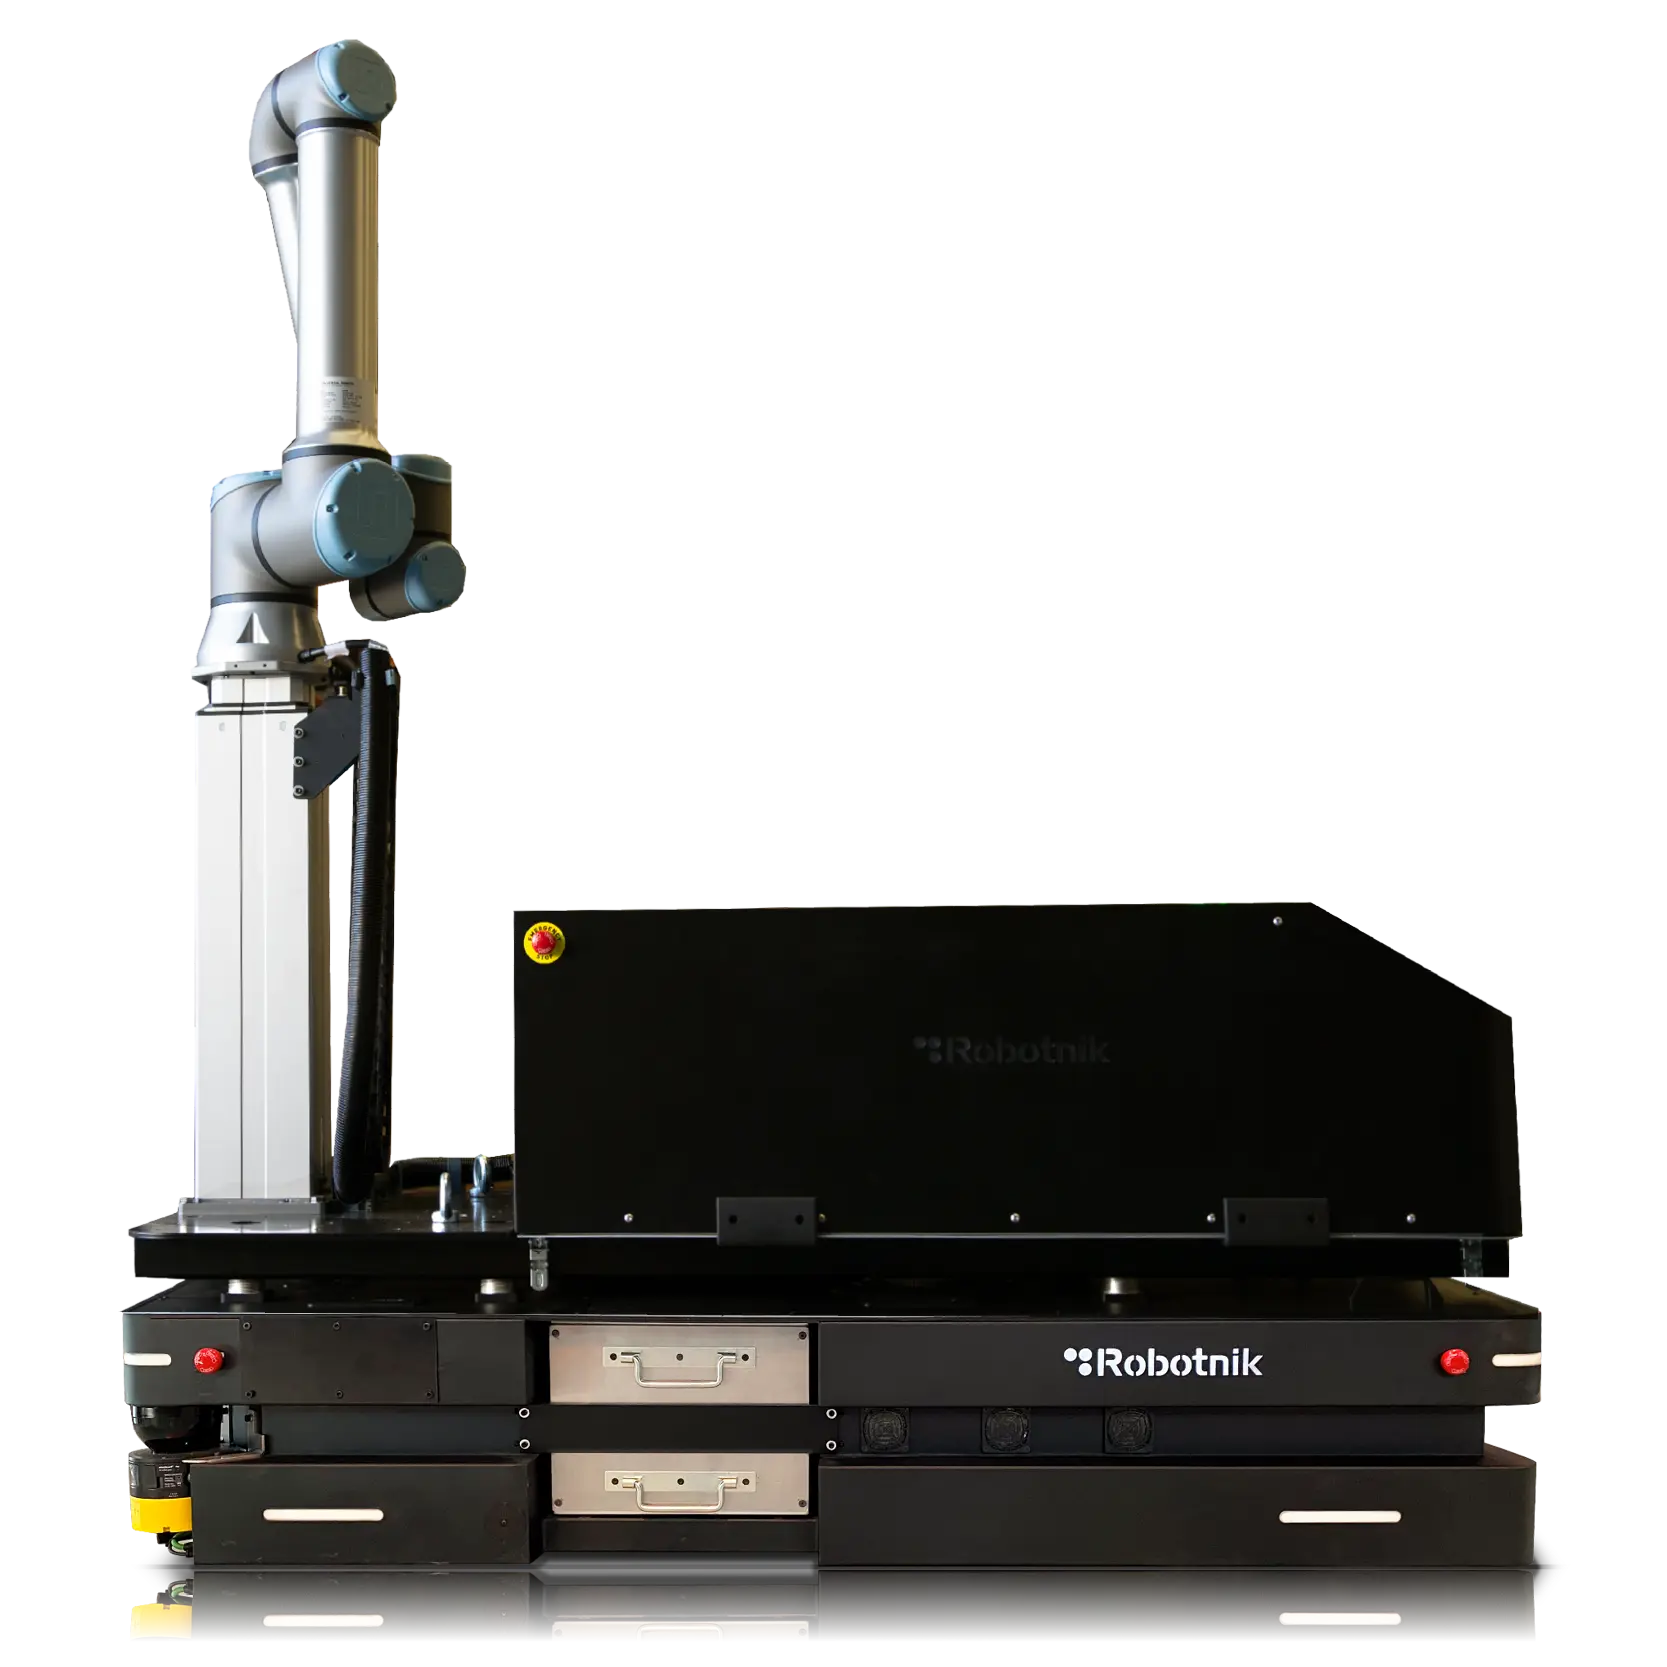
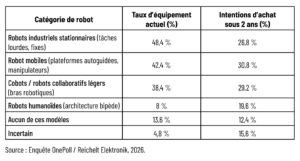
La position de leader occupée par Robotnik (20,3 %) corrobore la forte pénétration des technologies mobiles et de la manipulation robotique avancée dans les PME françaises. Le bloc historique de la robotique industrielle (constitué de Yaskawa, Fanuc, Kuka et ABB) affiche quant à lui une homogénéité remarquable, chacun de ces constructeurs équipant environ 16 % des entreprises. Enfin, les leaders de la cobotique et de la mobilité logistique légère, tels que Universal Robots (15,9 %) et MiR (12,6 %), confirment leur ancrage profond dans les processus de production flexibles. Une réalité d’autant plus frappante lorsque l’on s’attarde sur la typologie du parc robotique :
À chaque robot son usage
La tendance évoquée en introduction se confirme donc. La robotique traditionnelle, qui garde une base solide avec quelques marques phares durablement ancrées, voit toutefois sa suprématie être de plus en plus contestée. Au-delà de la robotique collaborative évoquée précédemment, les robots mobiles et robots humanoïdes concentrent également une part significative des intentions d’achat à deux ans. Cette diversité quant aux solutions envisagées est d’ailleurs révélatrice de l’hétérogénéité de l’activité industrielle selon les secteurs, les différents types de robots ne se destinant pas aux mêmes usages :
Le déploiement des robots mobiles (42,4 % d’équipement actuel) répond principalement à des problématiques d’optimisation logistique et de manutention interne. Le transfert de composants et de matières premières entre les zones de stockage, de fabrication et d’assemblage constitue la tâche la plus fréquente, exploitée par la moitié des entreprises équipées. L’essor de l’e-commerce et de la logistique de précision pousse également 41,1 % des PME à utiliser des robots mobiles pour des tâches de préparation de commandes (order picking).
Parallèlement, la robotique humanoïde suscite un intérêt prospectif important. Bien que réservée aujourd’hui à des projets pilotes (8 % de taux d’équipement), elle est perçue comme la solution d’avenir pour s’intégrer dans des environnements de travail pensés pour l’homme, sans exiger de restructuration lourde des infrastructures existantes. L’assistance physique et l’amélioration de la sécurité des opérateurs se classent en tête des cas d’usage projetés pour ces systèmes bipèdes.
Plus largement, la mise en œuvre opérationnelle de la robotique au sein des PME françaises répond à des cas d’usage précis. L’analyse des applications montre que les robots sont prioritairement déployés pour des tâches répétitives et uniformes (53,7 %) ou pour des travaux physiquement exigeants et pénibles (43,5 %). La protection des collaborateurs contre les risques professionnels constitue également une motivation forte, 29,3 % des PME exploitant les robots pour des tâches dangereuses. Les usages liés aux phases de test (19,1 %), d’apprentissage (13 %) ou de démonstration commerciale (13 %) complètent ce panorama.
Les leviers et contraintes de l’automatisation
Mais alors, vers quoi se dirige t-on ? Avant de parler du futur de l’atelier, petit état des lieux du degré d’automatisation des PME françaises :
Bien que la présence de robots soit désormais majoritaire dans les ateliers, le niveau réel d’automatisation des lignes de production reste donc modéré. L’analyse quantitative montre que pour près des deux tiers des PME (64 %), les robots n’exécutent pas plus de 40 % de l’ensemble des tâches de fabrication. Les usines hautement automatisées, où les machines réalisent plus de 60 % du processus productif, ne représentent qu’une frange marginale de 6 % de l’échantillon. Le taux moyen d’automatisation des processus de fabrication au sein des PME françaises s’établit précisément à 26,02 %.
Dès lors, comment faire pour intensifier cette proportion ? À ce sujet, les chiffres de l’étude parlent là encore d’eux-mêmes :
Le coût d’acquisition initial demeure la principale barrière à l’entrée, cité par 39 % des décideurs. Ce frein financier est directement corrélé à l’incertitude quant à la période de retour sur investissement (19,1 %) et aux difficultés d’ingénierie liées à l’intégration des machines au sein des lignes de production existantes (22,4 %). L’absence de standards d’interopérabilité clairs complique la prise de décision, 21,5 % des dirigeants admettant éprouver des difficultés à identifier la marque ou l’architecture robotique la plus adaptée à leurs besoins réels.
Pour débloquer ces situations, les PME n’attendent pas seulement des baisses de tarifs de la part des constructeurs (37,4 %). Elles réclament des engagements technologiques forts, tels que l’amélioration des capacités matérielles (24,4 %), une plus grande flexibilité de personnalisation (22,4 %) ainsi qu’une simplification drastique des phases de mise en service et de programmation quotidienne (22 % chacune). La réduction du besoin de faire appel à des intégrateurs tiers spécialisés et coûteux apparaît ainsi comme un levier d’économie indirect majeur pour les budgets des PME.
Un impératif pour la compétitivité future
En définitive, notre analyse de l’enquête met en lumière une tension cognitive évidente chez les dirigeants de PME françaises entre l’état de développement actuel de leurs usines et leurs projections à moyen terme. Une majorité de 56,4 % des décideurs s’accorde sur l’affirmation selon laquelle, d’ici seulement cinq ans, les processus de fabrication industriels seront entièrement automatisés, libérant l’homme des tâches physiques pour lui permettre de se concentrer sur des activités de supervision, d’ingénierie ou de maintenance.
Cette vision d’une usine autonome performante se heurte pourtant à la réalité des chiffres. Une transition intégrale en l’espace de 60 mois relève donc davantage d’une ambition théorique ou d’une projection idéale que d’une trajectoire industrielle réaliste pour des structures de taille moyenne. Elle témoigne néanmoins de l’urgence perçue par les chefs d’entreprise : 62,4 % d’entre eux estiment que sans l’apport d’une robotique avancée, les entreprises perdront définitivement leur compétitivité face à la concurrence internationale d’ici 5 à 10 ans. L’intégration des robots n’est plus envisagée comme un projet optionnel d’amélioration continue, mais comme une condition essentielle à la survie industrielle sur le territoire européen.
Cette urgence est accentuée par la crise structurelle des compétences qui frappe l’industrie européenne. Pour 56,4 % des dirigeants interrogés, les robots représentent la réponse la plus viable pour compenser la pénurie de main-d’œuvre qualifiée à laquelle ils font face actuellement et qui est appelée à s’intensifier. La machine est ainsi perçue comme un stabilisateur de capacité de production, permettant de maintenir l’activité et de sécuriser les chaînes d’approvisionnement locales malgré les tensions démographiques et l’évolution des aspirations professionnelles de la population active.
Entre ambition théorique d’une automatisation totale et réalités opérationnelles dictées par les coûts, les PME françaises tracent une voie pragmatique. Plus qu’une simple quête de performance, la transition vers une robotique collaborative et mobile s’impose désormais comme le bouclier indispensable d’un tissu industriel en quête de résilience et de souveraineté.
à propos de automatisation
les plus lus
à lire aussi